新築住宅には、「注文住宅」と「建売住宅」の2種類があります。今回の記事では、注文住宅と建売住宅の違いや相場の目安、それぞれのメリット・デメリットについてご説明します。住宅購入を検討中の方や、どのような家を建てたいかお悩みの方は、予算や住宅ローン、資金計画など、購入に必要な情報の確認とあわせて、ぜひ参考にしてください。
注文住宅と建売住宅(分譲住宅)の違い
注文住宅とは
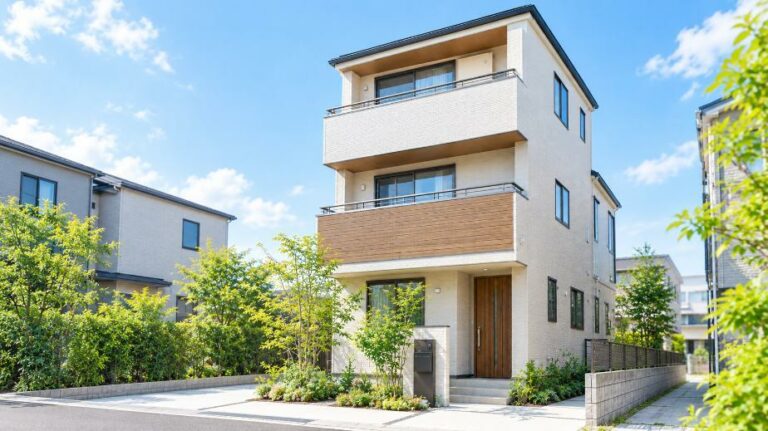
家を建てる建築主が注文して建てる新築住宅を指します。家の建築主は、「施主」と呼ばれます。基本的には「こんな家に住みたい」と施主がイメージし、ハウスメーカーや工務店などの住宅建築会社はそれに沿って住宅の設計、建築をします。建物の造りから設備、間取りなど、施主の希望に可能な限り見合った建て方ができる点が大きな特徴です。このため、自由度が高く、理想の住まいを実現しやすいという利点があります。
建売住宅とは
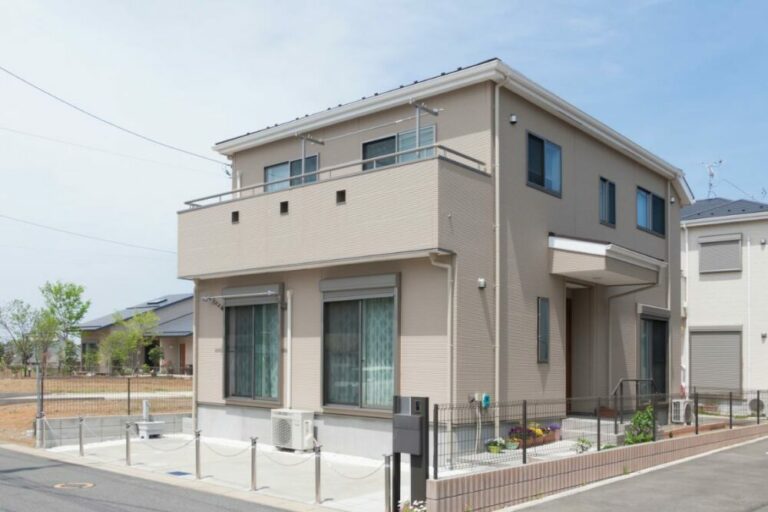
土地と建物がセットで販売されていて、あらかじめ構造や間取りなどの仕様が決まっている住宅が「建売住宅(分譲住宅)」です。購入者はその家が出来上がってから、あるいは出来上がるのを待って購入します。基本的には分譲住宅の販売会社によってあらかじめ仕様が決められ、建築されたものを購入するため、購入者は「出来合い」の状態で家を買うことになります。建売住宅は複数の物件から選べるため、検討しやすく、コストを抑える傾向にあります。
注文住宅と建売住宅、どっちが多い?
全国で1年間に建てられた新築住宅のうち、長屋・共同住宅を除く注文住宅と建売住宅の数と比率は以下のようになっています。
全国
| 【持家一戸建(注文住宅)】 | 200,107戸 |
| 【分譲住宅一戸建(建売住宅)】 | 115,935戸 |
全国統計においては、注文住宅が建売住宅の約2倍というデータになっています。しかし、首都圏になると建売住宅の数が多くなる傾向にある点が大きな特色です。
東京都
| 【持家一戸建(注文住宅)】 | 12,257戸 |
| 【分譲住宅一戸建(建売住宅)】 | 16,257戸 |
神奈川県
| 【持家一戸建(注文住宅)】 | 9,902戸 |
| 【分譲住宅一戸建(建売住宅)】 | 13,238戸 |
それぞれの延床面積についてもご紹介します。
全国
| 【持家一戸建(注文住宅)】 | 戸あたりの平均床面積約112.4m2 |
| 【分譲住宅一戸建(建売住宅)】 | 戸あたりの平均床面積約102m2 |
東京都
| 【持家一戸建(注文住宅)】 | 戸あたりの平均床面積約115.7m2 |
| 【分譲住宅一戸建(建売住宅)】 | 戸あたりの平均床面積約98.0m2 |
上記のように、首都圏では建売住宅の面積が小さい傾向にあります。
データ引用元:国土交通省「建築着工統計調査報告」令和7年計
注文住宅・建売住宅の相場

国土交通省の令和7年度住宅市場動向調査によると、住宅建築資金と土地購入資金をあわせた注文住宅の購入資金の総額は、全国平均で 7,646万円。また、分譲戸建住宅(建売住宅)の購入資金は、三大都市圏での調査の平均で 5,099 万円になっています。
不動産の価格は地域によって大きく変わりますので、注文住宅と建売住宅、それぞれを建てる際にかかる費用相場を他の調査でも見てみましょう。購入を検討する際は、これらの相場をもとに、自身の条件や予算をしっかり把握することが大切です。
【注文住宅の費用相場】
注文住宅を建てる費用の相場は、地域による地価の差が如実に表れます。どのエリアで建てるかにより、建築費と土地取得費の内訳も大きく変わります。
| 都県 | 合計(①+②) | ①建築費 | ②土地取得費 |
| 東京都: | 8,002.8万円 | 3,733.4万円 | 4,269.4万円 |
| 千葉県: | 5,697.5万円 | 4,023.8万円 | 1,673.7万円 |
| 埼玉県: | 5,605.4万円 | 3,798.1万円 | 1,807.3万円 |
| 神奈川県: | 6,497.0万円 | 3,665.7万円 | 2,831.3万円 |
| 秋田県: | 4,376.6万円 | 3,672.0万円 | 702.6万円 |
データ引用元:2025年度 フラット35利用者調査 土地付注文住宅
東京都と秋田県を比較すると、実に3,600万円以上の差がつきます。この要因は、土地の価格差にあります。注文住宅では、建築費のほかに土地取得費が必要になる場合には、どのエリアを選ぶかが総額に大きく影響します。
【建売住宅の費用相場】
フラット35利用者の全国における建売住宅の所要資金額は「4,214.8万円」となっています。都道府県ごとの平均価格は、以下のとおりです。
| 東京都: | 5,958.3万円 |
| 千葉県: | 4,180.3万円 |
| 埼玉県: | 4,030.0万円 |
| 神奈川県: | 4,788.2万円 |
データ引用元:2025年度 フラット35利用者調査 建売戸建
首都圏のなかでも、実に2,000万円近くの差がつくことになります。建売住宅も、地価が価格の相場にかなり影響していることが分かります。購入を考える際は、こうした相場データをもとに、ローンの返済計画や諸費用を含めたいくら必要かを事前に把握し、無理のない資金計画を立てることが重要です。
建売住宅が注文住宅より安価な理由
建売住宅と注文住宅の相場の差は、単に建材のグレードが低いからだけではありません。その背景には、構造的なコストダウンの仕組みがあります。建売住宅が安く提供できる理由を理解することで、納得感が大きく高まります。
土地の一括仕入れと資材の規格化
建売住宅が安価である理由は、複数の物件を同時に手がけることで、土地を一括仕入れし、建材を規格化している点もポイントです。建売住宅の売主は広大な土地を大量に購入し、同じような設計・同じ工法で複数棟を建設し、分譲します。この方法により、個別に土地を探して建築する注文住宅と比べて単価を大きく抑えることができます。
建材についても同様です。注文住宅では、施主の希望に応じて様々な種類のキッチンや外壁、断熱材が採用されます。一方、建売住宅は「このグレードのシステムキッチン」「この性能の外壁」と決まっており、大量発注することで単価を圧縮できます。これにより、全体の建設費用が削減されるのです。
職人の習熟と施工ミスの削減
建売住宅の工事において見落とされがちなポイントが、職人の「習熟による効率化」です。同じ工法・同じ部材を何度も扱うことで、職人は作業に習熟します。結果として、施工スピードが上がり、施工ミスが起きにくくなります。
これは単なる工事の高速化ではなく、品質の安定性にもつながります。注文住宅では、個別の設計に対応するため、職人は毎回異なる工夫や判断を迫られます。その過程で、ヒューマンエラーのリスクが高まる傾向があります。建売住宅の標準化された工法は、むしろ品質を均一に保つための工夫でもあるのです。
間接コストの削減
建売住宅は、設計と仕様が着工前にすべて確定しているため、個別のプランニング費用や専任コーディネーターの人件費が削減できます。注文住宅では、施主との打ち合わせが何度も行われ、その都度設計変更が生じます。これらの対応には、営業担当者や設計者の時間が必要です。
さらに、資金の回転の速さも影響します。建売住宅は引き渡しから入金までが明確に決まっており、売主は素早く次の事業に資金を回せます。この「時間と資金の効率性」が、最終的な販売価格の抑制につながるのです。
相場の差が納得できる根拠
注文住宅の全国平均が7,646万円、建売住宅の三大都市圏平均が5,099万円という相場差は、建材の選択肢の差だけではなく、以上のような「人件費」「時間効率」「資金回転」といった間接コストの差に支えられています。
ただし、この「安さ」が必ずしも「低品質」を意味しないことは重要です。むしろ、標準化によって品質が均一に保たれ、職人の習熟により施工精度が高いケースも多いのです。建売住宅を選ぶことは、こうした構造的な効率性を享受する、合理的な選択となります。
物件価格以外にかかる諸費用と維持費
住宅購入の総予算を検討する際、多くの人が「物件価格」にのみ目を向けがちです。しかし実際には、仲介手数料や登記費用、ローン手数料など、物件価格に上乗せされる諸費用が発生します。さらに入居後も、メンテナンス費用という継続的な支出が待っています。表面上の相場だけでは、真の資金計画は立てられません。
購入時に発生する諸費用の内容
注文住宅と建売住宅では、購入手続きのプロセスが異なるため、諸費用の内容にも違いが生じます。
建売住宅の場合、仲介手数料や税金、ローン関連手数料などが発生しますが、水道引込や地盤改良、外構といった見落としがちな付帯工事費がパッケージ化されているのが特徴です。このため、購入時点で必要な金額がほぼ確定し、資金計画のズレが極めて起こりにくいという強みがあります。
一方、注文住宅では、設計段階から施工段階にかけて、追加工事や変更による費用が発生するリスクが高まります。特に土地と建物を別々に取得する場合、登記費用や融資手続きが複雑になり、当初の予算から大きく上振れすることも少なくありません。
入居後のメンテナンス費用と生涯コストの考え方
住宅購入は、物件代金の支払いで終わりではありません。入居後10年目の外壁塗装、15年目の屋根メンテナンス、設備機器の交換など、計画的な修繕費用が必要になります。
建売住宅は汎用品を採用しているため、将来のリフォームやメンテナンスで選択肢が豊富です。修繕時に同じ仕様品を調達しやすく、比較的安価に対策できるというメリットがあります。一方、注文住宅で高額な特注品を採用した場合には、修繕時の代替品確保が難しくなる可能性もあります。
重要なのは、「毎月のローン返済額だけ」で予算を判断しないことです。固定資産税や火災保険料、修繕積立のための貯蓄を月々計上し、トータルでいくらの支出になるかをシミュレーションすることが必須です。
例えば、断熱性能が高い住宅を選ぶことで光熱費を毎月1万円以上圧縮でき、高耐久仕様によって修繕リスクを遠ざけることができれば、この削減分が、長期的には暮らしに余裕を生み出します。これが、将来の金利上昇や教育費ピークに耐えうるクッションになるのです。
総予算を立てる際のチェックポイント
- 物件価格の3~8%程度の諸費用(仲介手数料・登記費用・ローン手数料など)を別途用意する
- 注文住宅の場合、当初見積もりから15~20%のバッファを確保する
- 月々のローン返済に加え、固定資産税・火災保険・修繕積立を月換算して家計に組み込む
- 建売住宅は既に付帯工事費が含まれているため、追加費用の相談を購入前に徹底する
- 入居後の光熱費やメンテナンス費の削減見込みを、ライフプランに反映させる
住宅金融支援機構の資料や、各金融機関の無料シミュレーション機能を活用すれば、より具体的な返済計画が立てられます。購入前に不動産会社や金融機関に質問を重ね、納得のいく資金計画を構築することが、後悔のない住宅購入の基本です。
無理のない予算の立て方と返済計画
年収から逆算する「手取りベース」の予算立て
住宅ローンの返済負担率は、一般的に年収の20~25%以内が目安とされています。しかし、金融機関の審査基準は「額面年収」で計算されるのに対し、実際の家計は「手取り収入」(額面の約75~80%)から支払われるという重要な違いがあります。
例えば、年収600万円の場合、金融機関は最大で年間180万円(月15万円)の返済枠を提示するかもしれません。しかし手取り収入は約450万円程度。この手取りに対して実質の返済比率25%を適用すると、月々の限界住居費は約9万4千円となり、審査額との乖離が生じます。
無理のない予算を立てるには、以下の流れが基本です。
- 自分の手取り年収を確認する
- 手取り年収の25%以内を上限とする
- 月々のローン返済額を決める
- 固定資産税・火災保険・修繕積立を月換算して加算する
- 最終的な月々の住居費を算出する
片働きリスクと夫婦合算ローンの落とし穴
夫婦合算でローン枠を広げるケースが増えていますが、育休による減収や退職といった人生の変化によって「当初の前提が崩れる」リスクがあります。長期固定化されたローン返済を前提に家を買うと、働き方の変化に対応できず、家計が圧迫される可能性があるのです。
夫婦合算を検討する際は、どちらか一方が働けなくなった場合でも返済できる「予備費」をあらかじめ予算から差し引いておくことが重要です。
変動金利を選ぶ場合の「家計シミュレーション」
変動金利は当初、低い金利が適用されるため、月々の返済が抑えられるメリットがあります。一方で、金利上昇局面では返済額が跳ね上がるリスクを抱えています。
変動金利で借りる場合、現在の低金利状況だけを前提にするのではなく、「金利が上昇した場合、家計が黒字を維持できるか」を事前にシミュレーションしておく必要があります。返済額が月々1~2万円増えても対応できる貯蓄基盤があるか、収入の増加見込みがあるかなど、複数のシナリオを検討することが重要です。
生涯コストを視野に入れた「真の返済ゆとり」
返済計画のゆとりとは、単に「毎月のローン返済額を下げること」だけではありません。建築本体のコストパフォーマンスが高い住宅を選ぶことで、住宅ローンの元本そのものを低く抑えるという選択肢もあります。
例えば、高い断熱性能を備えた住宅なら毎月の光熱費を1万円以上圧縮でき、40年高耐久の外壁やメンテナンス費軽減設計なら10年ごとの大きな修繕リスクを遠ざけられます。ローン支払額の抑制と光熱費・修繕費の削減が合わさることで、貯蓄する余力が生み出されるのです。
この余力こそが、将来の金利上昇局面や子どもの教育費ピークに耐えうる、真のセーフティネットになります。住宅ローンの事前審査を受ける前に、自分たちの「人生全体のバランス」を考慮した資金計画を立てることが、後悔のない住宅購入につながるのです。
注文住宅・建売住宅のメリット、デメリット

注文住宅のメリット1:こだわりの家を建てられる
施主が家の建築前から関われるため、外観や間取り・内装や設備などを好みの仕様にでき、施主のこだわりを表現したり、家族構成に合わせて間取りを変えて家を建てることができます。ハウスメーカーや工務店への依頼を通じて、自由な設計が可能です。
注文住宅のメリット2:満足度が高い
こだわりの家をプランニングできる点に加え、施工中の現場を見守ることもできるため、「自分だけの家」「自分たちならではの家」であるという満足感が得られます。愛着を持って長年暮らしていきたいと思える住まいを建てられるでしょう。
注文住宅のデメリット1:建売住宅よりも時間がかかる
ハウスメーカーや工務店等と打ち合わせを繰り返して計画を立て、家の建築を決め、更に建築工事の期間も必要なため、居住するまでに建売住宅より長い時間がかかります。土地がある場合でも、設計から完成まで一定の期間を要することに注意が必要です。
注文住宅のデメリット2:建売住宅よりも費用がかかる
注文住宅の場合は、建売住宅と比較して設計・施工に手間がかかり、施主の希望に沿った家になるので、その分、費用も高くなる傾向にあります。より良い仕様やオプションを選べば、さらに費用がオーバーする可能性もあるでしょう。

建売住宅のメリット1:すぐに入居できる
完成済みの建売住宅を購入した場合、売買契約や登記、保険など諸々の契約が済み、購入手続きが完了すればすぐに引き渡され、入居できます。急いで新居を求める方にとって、大きな魅力となるでしょう。
建売住宅のメリット2:一般的な間取りや設備が整っている
建売住宅では、現代住宅に備わっている標準的な設備が整っています。間取りも一般的で使い勝手良く設計されているものが多くなります、最低限必要な機能が備わっているため、実物を見学して判断することができます。
建売住宅のデメリット1:こだわりの家を建てることができない
自分好みの仕様にこだわる方の場合、建売住宅だと好みと異なる箇所がある場合があっても、既に建てられた後なので、我慢して住まなければならず、後から失敗したと感じてしまう可能性もあるでしょう。内装や壁紙、設備などの細かい部分で自分の希望が反映されにくいという問題があります。
建売住宅のデメリット2:増築が難しい
建売住宅は敷地一杯を建物が占めるケースが一般的で、土地の余裕が少ないため増築しにくいケースが多くなります。そのため、家族構成やライフスタイルが変化して、もう一部屋欲しくなった場合でも対応が難しい場合があります。
注文住宅と建売住宅、どっちがいい?向いている人の特徴
注文住宅と建売住宅のどちらを選ぶかは、単純な相場や金額だけでは判断できません。自分たち家族が人生で何を一番大切にしたいかによって、最適な選択は異なります。ここでは「こだわり・予算・入居時期・手間」の4つの軸から、あなたに向いている住宅タイプを自己診断できるポイントをご紹介します。
建売住宅が向いている人の特徴
建売住宅を選ぶべき人の代表的なパターンは、以下の通りです。
- 入居後の生活安定や家族の時間・趣味を最優先にしたい人:家づくりの打ち合わせに半年以上の休日と労力を費やすより、完成した高品質な住まいにすぐ暮らし始めたいという優先順位が明確であれば、建売住宅は「時間の賢い使い方」です。
- 標準的な間取りで満足でき、教育費や老後資金を手堅く守りたい人:プロが検証した平均点以上の住まいを受け入れ、見えない追加費用を徹底的に排除することで、浮いた数百万円の原資を家計防衛に回せます。
- 内覧時に「これで十分」「自分たちでゼロから考えるより整っている」とホッとする気質の人:建売住宅の間取りを見て妥協点が浮かばなければ、その家は「あなたたちに合う家」です。
注文住宅が向いている人の特徴
一方、注文住宅を選ぶべき人には次のような共通点があります。
- 将来の変化や生涯コスト(LCC)を見据え、住まいを「資産」として最適化したい人:高断熱・高耐久な仕様によって30年間の光熱費やメンテナンス費を先回りして削減し、長期的な手取り余力を生み出す先行投資として注文住宅を捉えられれば、その選択は最もリターンの高い決断となります。
- 独自のこだわりがあり、打ち合わせや設計プロセス自体を楽しめる人:壁紙一枚、コンセントひとつの位置まで悩み抜くことに充実感を感じるなら、妥協は将来の後悔につながります。その過程を通じて、唯一無二の愛着ある住まいが完成します。
- 内覧時に「ここをこう変えたい」と次々に修正点が浮かぶ人:建売住宅の仕様に違和感を覚えるなら、自分たちの理想を形にする注文住宅の検討が必要です。
迷った時の3つの決定打
「予算」と「こだわり」の間で迷っている場合は、以下の3つの問いに答えることで、最終判断が明確になります。
- そのこだわりは、10年後・20年後にも喜ばれるものか?:長期的な視点でこだわるべき部分を判断することで、本当に必要な投資か、一時的な欲望かを見分けられます。
- 入居後、支払差額を納得できる維持費として受け入れられるか?:日々の満足度に対する「月額の納得コスト」として比較することで、無理のない範囲が見極めやすくなります。
- 建売の間取りを見て「惜しい」と感じるか、「これで十分」と安心するか?:この直感的な反応が、あなたの本当の気質を教えてくれます。
例えば、注文住宅で最高クラスの断熱性能や耐震性能、高品質な設備を備えた住まいを選ぶことは、「贅沢」ではなく「日々の快適性と生涯コストへの先行投資」です。一方、建売住宅を選ぶことは「妥協」ではなく、「時間と予算の徹底的な合理化」です。どちらが正解かではなく、自分たち家族が何を大切にしたいかに素直に従うことが、30年後も「この家でよかった」と笑顔で言える唯一の基準なのです。
おわりに
今回は、注文住宅と建売住宅の違い、費用・相場の目安やそれぞれのメリット・デメリットについてご紹介しました。
住宅は一度購入すれば、数十年単位で住むことになるもの。将来的な親族との同居など、家族構成の変化も考えて後悔のないプランを立てましょう。注文住宅と建売住宅のどちらを選ぶかは、ご自身の要望やライフスタイル、予算を総合的に相談して決めることが大切です。
アイフルホームの自由設計住宅「FAVO(フェイボ)」は、お客様のご要望と将来のライフスタイルの変化を見据えた生涯基準の住宅です。生涯コストの削減、最高クラスの断熱性能、高スペックな標準仕様、長期保証とサポート体制により、注文住宅をお選びになる際の安心と快適さを実現します。詳しい資料のご請求やご相談は、お気軽にお問い合わせください。